torsdag den 16. marts 2017

Investeringsguide vedr. udbytteaktier af høj kvalitet


Investeringsguide vedr. udbytteaktier af høj kvalitet


Dette indlæg vil give en kortvarig introduktion til mine tanker/tommelfingerregler omkring udvælgelsen af udbytteaktier. Mere vigtigt er, at den vil fremlægge logikken bag investering i udbytteaktier af høj kvalitet.

Hvorfor udbytteaktier?

Hvorfor udbytteaktier? Ja, det er et godt spørgsmål. Det har altid været almindelig børsmægler-logik, at udbytte aktier er "sikre", men afkastet er lavere. Dette er dog kun den halve sandhed. Det er korrekt, at udbytte aktier er mindre volatile, dvs. de svinger mindre op og ned i pris, end ikke-udbytte aktier. Hvad der ikke er korrekt er, at udbytteaktier giver et lavere afkast. 


Udbytteaktier har historisk givet et betydeligt mer-afkast i forhold ikke udbytte betalende aktier. Endvidere skal det noteres, at en stor del af afkastet de sidste 40 år, kommer fra udbyttet. Grunden til at aktierne giver et merafkast skyldes primært tre basale karakteristika ved udbytteaktier:

  1. Er generelt mere aktionærvenlige (ved at betale udbytte)
  2. Er generelt meget profitable/lønsomme virksomheder (fordi de kan betale udbytte)
  3. Besidder en forretningsmodel som fungerer (igen, fordi de kan betale udbytte)
Disse tre grunde, kan gøre udbytteaktier til en god investering! Dette er dog ikke hele historien. Selv inden for dette segment af aktier, er det muligt at rangere selskaberne. Derfor er det vigtigt, at have fokus på at købe de aktier med den højste kvalitet, til en fair/god pris. 

Hvordan skal man udvælge aktier af høj kvalitet?

Udvælgelsesprocessen kan være meget tidskrævende. Hvad der endnu værre er, at vi alle, inklusiv mig selv selvfølgelig, er udsat for kognative biases, som medfører, at vi ikke altid tid tager de mest rationelle/logiske beslutninger. En kognativ bias er et psykologisk mønster, som får et menneskes subjektive billede af omverdenen til at afvige fra virkeligheden. Typiske eksempler på kognetiv bias er:
  • Dunning-Kruger-effekten: At misforstå sin egen kompetence sammenlignet med andre mennsker 
  • Eksponeringseffekten: at blive positiv til det velbekendte
  • Ønsketænkning: At sætte større opmærksomhed ved ønskværdige i stedet for uønskede
  • Konfirmationsbias: At forsøge og tage imod indtryk som bekræfter ens opfattelse af virkeligheden, men afvise dem som strider imod. 
Kognetiv bias er ikke kun noget som er eksisterende ved amatør/hobby-investorer som mig, men også hos professionelle investeringsrådgivere, hedgefunds managers, journalister samt mange flere. Kognetiv bias, samt høje omkostninger ved aktiv forvaltning, er en af årsagerne til, at passiv investeringsstrategier generelt har slået de aktive. 

Mental diciplin er derfor nødvendigt, hvilket kan opnås ved at opbygge et system, til at undgå denne kognative bias. Et system som definerer, hvad og hvornår man skal købe og sælge, og som samtidig eliminere de følelser, der er forbundet med investering. Jeg vil nu beskrive syv regler, som tager udgangspunkt i nogle citater fra de mest succesfulde investorer igennem tiden. Regel 1-5 viser hvilke kvalitetsaktier man skal købe, mens reglerne 6 og 7, fortæller hvornår man skal sælge. 

Regel nr.  1 -  Kvalitets reglen

"The signle greatest edge an investor can have is a long term orientation" - Seth Klarman

Giver det mening? Ja, reglen siger at man primært skal investere i selskaber som historisk har vist, at de haft en stabil positiv udvikling i forhold til vækst i omsætningen og deres lønsomhed. Hvis man har en lang tidshorisont giver det ingen mening at købe selskaber af lav- eller middel kvalitet, når man kan eje et super selskab.

Rent finansielt bør man have en stor del af sin allokering i aktier, som hævet deres indtjening samt udbytte i 25 år i træk, eller mere. 

Bevis: Fx. har selskaberne i gruppen "Dvidend aristocrats" (betalt stigende udbytte i +25 år i træk) klaret sig markant bedre end det generelle S&P500 indeks.

Regel nr.  2 -  The Bargin Rule

"Price is what you pay, value is what you get" - Warren E. Buffett


Giver det mening? Ja, alt kan købes for dyrt. Det er derfor vigtigt at vurdere om prisen er korrekt. Når jeg analyser virksomheder plejer jeg først at lave en mindre sektoranalyse, for at finde de bedste selskaber. Derefter udvælger jeg nogle af de bedste, og ser om de er relative dyre (dvs. dyre i forhold til hinanden), samt dyre i forhold til sig selv (historisk prissætning).

Rent finansielt bør man, som sagt, rangere aktierne i forhold til kvalitet, som direkte afkast. Endvidere bør man ikke køber aktier med for høje P/E-værdier

Bevis: Den højeste kvartil af udbytteaktier har outperformet den laveste kvartil med mere end 1,76% pr. år fra 1928 til 2013.

Regel nr. 3 - The safety Rule

"The secret of sound investment in 3 words: Margin of safety" - Benjamin Graham

Giver det mening? Ja, bestemt! Der skal altid være en sikkerhedsmargin, hvis man nu skulle regne forkert (for det gør man!). Graham introducerede mange til Margin of Safety, som egentlig siger, at prisen skal være betydelig lavere end ens estimerede "sande" værdi. Man skal huske at en aktie som falder 50%, efterfølge skal stige 100% før man er breakeven. Så denne regel er også tæt forbundet med Warren E. Buffetts berømte regel "Dont lose money". Endvidere skal man ikke vælge udbytteaktier som udbetaler alt deres profit som udbytte, så der ikke er noget tilbage at investere i forretningen. Skulle der samtidig komme en nedgang i økonomien, vil de blive nød til at reducere deres udbytte. 

Rent finansielt bør man købe "billige" udbytteaktier, med lavt payout ratio

Bevis: Udbytteaktier med lavt payout ratio har outperformet udbytteaktier med højt payout ratio med mere end 8,2% pr. år fra 1990 til 2006. 

Regel nr. 4 - The Growth rule 

"All you need for a lifetime of succesful investing is a few big winners" - Peter Lynch

Giver det mening? Man skal investere i en branche, som historisk har haft moderat vækst. Hvis de historisk har udvist fornuftige vækstrater, er sandsynligheden for at de vil blive ved med det højere. Jo mere en virksomhedes omsætninger vokser, sammen med afkastet på kapitalen, jo mere værdifuld bliver den. 

Finansielt bør man rangere aktierne efter deres historiske vækstrater, og lønsomhed

Bevis: Udbytteaktier som har hævet deres udbytte løbende, har outperformet udbytteaktier med konstant udbytte med mere end 2,4 pr. år fra 1972 til 2013.

Regel nr. 5 - Ro i sindet

"Psycology is probably the most important factor in the market - and one that is least understood" - David Dreman"

Giver det mening? Ja man bør finde virksomheder, hvis forretningsmodel ikke bliver betydeligt påvirket af en nedgang i økonomien. Disse aktier vil have en relativ stabil prisudvikling. Fx faldt aktier som Wal-Mart Stores og MacDonalds kun marginalt under finanskrisen. 

Finansielt bør man rangere aktier efter deres historiske volatilitet

Bevis: De aktier med lavest volatilitet i S&P-indekset har generelt outperformet S&P500 indekset som helhed. 

Regel nr. 6 - Den stærkeste overlever

"When the facts change, I change my mind. What do you do, sir?" - John Maynard keynes

Giver det mening? Hvis en aktie reducerer sit udbytte fordi indtjeningen svigter, bør man kraftigt vurdere om man skal sælge. Er det en enlig svale, eller er det begyndelse på enden for selskabet?

Finansielt bør sælge når udbyttet bliver reduceret eller droppet. Selvfølgelig kan det skyldes, opkøb mv. hvilket er en helt anden situation

Bevis: Aktier som har reduceret eller droppet sit udbytte har generelt underperformet det generelle aktieindeks.

Regel nr. 7 - Risikospredning / Diversification

"The only investor who should not diversify are those who are right 100% of the time" - John Templeton

Giver det mening? Som beskrevet tidligere vil ALLE tage fejl før eller siden. Endvidere kan der også være periode, hvor aktierne generelt vil klare sig dårligt.

Finansielt bør have forskellige selskaber i forskellige lande. Endvidere bør man også købe andre aktiver, som fx. ejendomme eller obligationer.

Bevis: 90% af fordelene ved at risikospredning af aktier, kommer ved blot at eje 12 - 18 aktier.

Så hvad bliver konklusionen på denne artikel? Ja, det har betydet at jeg igennem tiden har købt aktier i stabil selskaber som AFLAC Inc, Coca-Cola Comp, Wal-Mart Stores, Novo Nordisk A/S, DSV A/S mv. 

Kære læser, hvad er din investeringstrategi?

(PS. få de nyeste opdateringer ved at følge mig på facebook, Udbytteinvestoren)


tirsdag den 14. marts 2017

Seneste aktiekøb - 1. kvartal 2017

Seneste aktiekøb - Januar, februar og Marts


Jeg har igennem de seneste måneder haft det "store" checkhæfte fremme, og fået købt en række aktiekøb. Min strategi er, at løbende købe nye aktier, når jeg har likviditet til det. Historien har vist, at man ved løbende investeringer, sammen med renters rente effekten, har kunne genererer et imponerende afkast.

Følgende selskaber er købt i løbet årets første kvartal. 


Som du kan se af overstående tabel, er det veldrevne selskaber, som finske Sampo, Svenske Hennes & Mauritz, danske Novo Nordisk, NNIT, Royal Unibrew, tyske Henkel AG samt amerikanske Hanesbrands.

Jeg vil i de kommende dage skrive omkring mit beslutningsgrundlag i forbindelse med køb af disse selskaber. Endvidere vil jeg skrive et indlæg omkring mine tanker om den nuværende markedsprisfastsættelse.

Endvidere har jeg etableret en facebookside, "Udbytteinvestoren", hvor jeg vil holde jer opdateret med kommende indlæg.


lørdag den 11. marts 2017

Udbytteindkomst - Januar og februar 2017

Udbytteindkomst update - Januar og februar 2017


Vi er allerede godt i gang med det nye år, hvilket også betyder et nyt kapital i min selvskrevne udbyttehistorie. Målsætningen er, at jeg for året 2017 skal modtage kr. +90.000,00 i udbytte fra mine aktier. Det vil være ækvivalent til en gennemsnitlig udbytteudbetaling på kr. 7.500,00 OM MÅNEDEN! Jeg håber virkeligt personligt, at jeg kan få opfyldt denne målsætning, fordi det betyder også, at 2018 bliver året hvor jeg modtager over kr. 100.000,00 i udbytte, og samtidig i gennemsnit vil modtage over kr. 10.000,00 om måneden.
Ved en løn på 200 kr/timen vil det betyde, at jeg i princippet kunne arbejde 50 timer mindre om måneden, eller 500 timer mindre om året!! Sagt med andre ord, vil jeg kunne holde fri 3,4 måneder om året, og stadig blive betalt!! WOW - det kan kaldes frihed.

Om jeg når min målsætning afhænger af flere ting. Først og fremmest de ting, som jeg ikke kan kontrollere. 1) Selskaberne skal hæve deres indtjening, hvorefter de udbetaler større udbytter til ejerne. 2) De relative aktiepriser må ikke blive for høje, da det direkte afkast de giver, dermed vil falde. 3) Jeg vil hilse en korrektion velkommen, blot den ikke bliver så hård, at selskaberne ser det nødvendigt at tilbagebeholde deres udbytte.

Hvordan kan jeg så selv påvirke det? Ja, svaret er simpelt. Jeg skal have så meget kapital som muligt til at arbejde for mig. Endvidere skal jeg prøve at være så selektiv som muligt, så jeg får valgt de bedste og sundeste selskaber, som både vil stige i pris (fordi de tjener mere), samt udbetale det til deres ejere. Det betyder også, at jeg ikke blot skal vælge de selskaber som udbetaler højt udbytte her og nu.

Den nye kapital får jeg ved at maksimere min lønindtægt, samt minimere min udgifter. Jeg vil prøve, at optimere begge ting.

Men nu til udbyttet for hhv. Jan og Feb. Jeg har for de to måneder fået udbytte fra understående selskaber.


I alt kr. 1.906  ækvivalent til en stigning på 4,7% i forhold til udbyttet for Jan+Feb. 2016. 

Januar og Februar er altid nogle stille måneder, hvor jeg ikke modtager de store udbytter. At der er en positiv udvikling er godt, men den lever dog ikke helt op til min langsigtede målsætningen. Jeg må derfor investerer endnu kraftigere for at kompensere for disse måneder.

De kommende måneder blive rigtig spændende, da det er her mine store positioner udbetaler udbytte. Dog har Novo Nordisk samt Hennes & Mauritz valgt at dele deres udbyttebetalinger ud, så de fremover udbetaler to gange om året, i stedet for én. Dette vil alt andet lige have en betydelig påvirkning på månedsbasis. Dog Foretrækker jeg denne fordeling, da jeg vil få et mere udlignet flow i udbyttebetalingerne. Endvidere har A.P Møller-Mærsk A/S valgt at halvere deres udbytte.

Kære læser, hvordan har dine måneder været?

tirsdag den 24. januar 2017

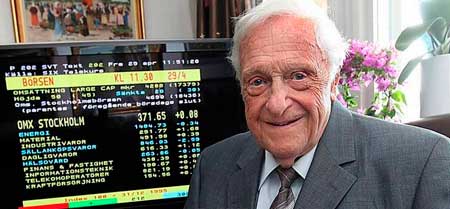
Lennart Israelsson - Definitionen på en langsigtet investor

Motivationen for dette indlæg er, at vise hvor "nemt" det er at blive millionær på aktier. Det kræver ikke nødvendigvis en IQ over gennemsnittet eller en børsmælger, læge eller advokatløn. Nej, den intelligente investor er ham, som har disciplinen til at forblive rationel igennem hele sit investeringsforløb. Et perfekt eksempel på den rationelle langsigtet investor er svenske Lennart Israelsson. Endvidere viser denne artikel også, hvor vigtigt det er, at starte med at investere så tidligt som muligt, hvor investeringshorisonten er længst


LI blev født i 1916 og voksede op på en lille gård i Sverige. Han har i dag opnået kult-status indenfor investorkredse for hans analytiske egenskaber, samt hans gode dømmekraft. Dette skal ses i lyset af, at han blev nød til at forlade folkeskolen i en alder af 13 år. 

LI fik arbejde som manager på en togstation og hans akkumuleret løn overstiger ikke 500.000 DKK. Om natten læste artikler og bøger omkring aktiemarkedet.  LI ønskede oprindeligt at køb et hus, da han kunne se, at boligpriserne steg kraftigt med inflationen, samtidig med at restgælden blev udvandet. Da han ikke havde råd til en bolig, investerede han i aktier i stedet for. 

Efter krigen i 1946, investerede han 75$, et betydeligt beløb dengang, hvor en dagsløn var på omkring25 cent. Hans mor advarede ham mod det, da hun havde "Kreuger krakket" i baghovedet, og anbefalede, at han istedet købte en gård og drev landbrug. 

Efter mere end 70 år på aktiemarkedet kan han i dag, være meget glad for de valg han tog tilbage i 1946. 34 år efter han startede med at investere i aktier, blev LI pensioneret, og hans formue var steget til godt og vel 120 tusind dollars. Efterfølgende begyndte renters rente effekten at vise sin magiske kraft. Indtil 2005, voksede hans portefølje i gennemsnit med 20 pct. om året! I dag er hans formue steget til mere end 140 mio. SEK!

"alt hvad du skal bruge, er sund fornuft, og lad vær med at lytte til de smarte unge, som tror de ved det hele" har han udtalt til aktiespararen. Og hvad kigger han på ved et selskab? Ja, det som alle bør kigge efter: De selskaber som har en positiv vækst, tjener penge, og betaler udbytte. Og når du finder sådan et selskab. Så bliver det sværeste med tiden, ikke at sælge. Endvidere har LI altid været optimist på fremtiden. Han har oplevet krak, hvor aktierne er faldet med mere end 70 pct. 

"Når aktierne falder, så køber jeg. Jeg vil ikke lade sådan en god investeringsmulighed gå min næse forbi. Det er utroligt nemt at blive millionær". 

"Folk vil kun købe aktier når de er dyre. Og når de er billige er der ingen som tør købe".

Det virker noget som man har hørt før? Ja, nemlig selveste Warren Buffett.

søndag den 22. januar 2017

Update - Oktober, November og December

Oktober, November og December 2016


Den ene måned tog den anden, og jeg har pga. for meget arbejde ikke haft tiden til at opdatere bloggen, som jeg egentlig gerne ville. Dette skal der laves om på i 2017!  
Oktober var på mange måder en god og anderledes måned. Min bedre halvdel begyndte at investere i investeringsforeninger, i gennem Nordnets månedsopsparing, som jeg egentlig synes er en super ordning. Hver måned kan hun kurtagefrit købe for x antal kr. op til fire forskellige fonde. På den måde for hun optimal spredning, samt aktiveret sin opsparing så hun i fremtiden også vil høste frugterne af det pengetræ hun har planter i dag. 

Endvidere tog jeg og Ms. B på ferie til Ægypten, hvilket var tiltrængt. Turen blev købt en uge inden udrejsen, hvorfor vi kom afsted for 2.000 DKK per. person med alt inklusiv, samt 4-stjernet hotel(super tilbud)! Kom ikke her og fortæl os, at man ikke kan opleve verden ved at leve spartansk! 😀

Samtidig med vi har nydt livet, arbejdet mv. har jeg fået løbende udbytter. Følelsen ved at modtage udbytter fra mine investeringer sammenligner jeg med, at få tilsendt en check med posten. Hvem vil ikke gerne komme hjem fra arbejde og finde ud af der ligger en 500 kroneseddel i ens postkasse?

I oktober fik jeg udbytte fra:

Coca-Cola Comp: 55,30 USD 
Kraft-Heinz Food Comp: 15,00 USD 
Generel Electric Comp: 29,90 USD 

I alt 668,6 DKK, svarende til en stigning på 21% i forhold til samme måned 2015

I November fik jeg udbytte fra

Nordic American Tankers: 68,90 USD 
Citigroup: 38,40 USD 
Wilh. Wilhelmsen Holding ser. B: 1.086,00 NOK 

I alt 1875,35 DKK svarende til et fald på 26% i forhold til samme måned 2015.

I December fik jeg udbytte fra:

Wells Fargo Comp: 58,14 USD 
Aflac Comp: 25,37 USD 
Unilever 23,05 USD
Coloplast B A/S: 2.061 DKK
Coca Cola Com: 55,30 USD
Kraft-Heinz Food Comp: 15,00 USD
Teva Pharma: 21,76 USD
AIG: 59,20 USD
Vale S.A: 88,05 USD

I alt 5.564 DKK svarende til en stigning på i alt 65 % i forhold til samme måned 2015

Alt i alt 8.108,5 DKK. WOW! Ved et job til 200 kr/timen vil dette beløb svare til 40,5 timers arbejde, eller sagt med andre ord, en almindelig arbejdsuge.. For at lave ingenting! Hvad der så er ekstra bonus er, at beskatningen på aktieindkomst er lavere. Når det så er sagt, er der stadigvæk et stykke vej til finansiel uafhængighed, men jeg vil mene jeg er godt på vej.


torsdag den 13. oktober 2016

Udbytteindkomst update - September 2016

Udbytteindkomst update - September 2016


Endnu en måned er gået og det tid til mit ynglings emne, nemlig den månedlige udbytteindkomst. Oktober måned byder på efterårsferie, fødselsdag mv. Samtidig er der også kun 3 måneder tilbage af året. Det er ikke helt til at forstå, at 2016 snart går på hæld og det snart er tid til at tænke på julegaver.  Samtidig bliver det tid til at gøre status og se om målene for året er opnået. I september måned fik jeg udbytte fra følgende selskaber:

- Aflac Inc. 162 DKK
- Teva Pharma inc: 144,3 DKK
- Unilever NV: 144,6 DKK
- Wal-Mart stores inc: 128,9 DKK
- Wells fargo: 389,5 DKK
- AIG 446,2 DKK
- Hyundai Motor Comp: 1.620,9 DKK

I alt 3036,4 DKK ækvivalent til en stigning på 19% i forhold til udbyttet for sep. 2015. Dette må siges at være et imponerende resultat. 3.036,4 DKK for ikke at lave noget som helst. Selvom det er en imponerende tilvækst, er det desværre under min langsigtede målsætning for året, som lyder på 50%. Ved en vækst på 50% årligt i udbyttet er overliggeren også sat højt. Selv ved en vækst på 30% årligt, vil de 3.000 DKK vokse til 24.471 DKK efter 8 år, hvor jeg fylder 35 år, og til 90.000 DKK efter 13 år, hvor jeg fylder 40 år. Dette er selvfølgelig langt ude i fremtiden, men jeg er som sagt en langsigtet investor. 

Korrigeres der for det ekstraordinære udbytte jeg fik fra mine A.P. Møller Mærsk aktier ser udviklingen i udbyttet sådanledes ud:

figur 1

Af figuren ses det, at det akkumulerede udbytte er stigende år efter år. Understående figur viser 12 måneders rullende udbytte, som viser det gennemsnitlige udbytte pr. måned i 12 måneders intervaller.  Jeg får i snit over 5.000 DKK om måneden, hver måned for ikke at løfte en finger.


figur 2


Konklusion og fremad:

Indtil videre har jeg modtaget 54.955 DKK i år. Det bliver derfor yderst svært at nå målsætningen på 70.000 DKK. Det bliver dog stadigvæk spændende at se, hvor jeg ender, da jeg forventer nogle relative store udbytter udbetalt i hhv. november ( Wilh. Wilhelmsen Holding ser. B) og december (Coloplast A/S).  

Novo Nordisk A/S købt


I forbindelse med min analyse af Novo Nordisk A/S, har jeg i september måned købt små portioner i selskabet. Novo Nordisk er i mine øjne et kvalitets selskab med et stort vækst fremtidig potentiale. Selskabet har haft en utrolig historisk udvikling i sin indtjening og vil, efter min overbevisning, fremadrettet have et voksende indtjenings- og udbytte prospekt. Skulle der komme en recession i fremtiden, er Novo Nordisk A/S et selskab som driftsmæssigt ikke direkte bliver betydeligt påvirket. Siden jeg har købt er prisen faldet yderligere, hvilket i mine øjne gør aktien endnu mere attraktiv.


søndag den 2. oktober 2016

Novo Nordisk A/S - Tid til at købe?


I gennem tiden har det vist, sig at være en vinderstrategi, hvis man kan identificere veldrevne og konkurrencedygtige virksomheder, og samtidig købe dem til en fornuftig pris. Så simple er opskriften til at klare sig fornuftigt på aktiemarkedet. 
Min metodik er, at jeg anvender en såkaldt to-trins analyse. Første trin går ud på, at finde de bedste selskaber i branchen, altså selskaber som er over gennemsnit i kvalitet. Andet trin går ud på, at finde det tidspunkt prisen er fornuftig. 
Dette kan være lettere sagt end gjort. For at indsnævre feltet endnu mere, skal de fleste af aktier i min portefølje lever op til nogle enkelte krav, som opfylder mine præferencer.

  1. Selskabet skal gerne min. udbetale 1,5 % udbytte af aktiekursen
  2. Selskabet skal tjene rekord mange penge i mere end tre år i træk.
  3. P/E-nøgle tallet skal være fornuftigt.


Denne artikel vil kort analysere, hvorvidt Novo Nordisk A/S er et godt køb oven på den seneste kursudvikling.

Første trin: Dieabetesbranchen må karakteriseres som en lukrativ nichebranche, som har haft, og vil fremadrettet have, en stærkt stigende efterspørgsel efter nye og bedre produkter. Der har i gennem en årrække kun været to væsentlige spillerer, nemlig Novo Nordisk og Sanofi, med deres produkt Lantus, som længe har været verdens bedst sælgende Insulin. Flere spiller er nu på vej ind på markedet, og markedet vil opleve oligopol-lignende tilstande. Understående har jeg lavet en brancheanalyse, hvor det tydeligt fremgår, at Novo Nordisk er, sammen med Johnson & Johnson, over gennemsnit i kvalitet, og moderat prissat. Endvidere har begge et fornuftigt udbytteafkast i forhold til kursen. Medtages aktietilbagekøb er afkastet endnu højere.


Af tabellen ses det, at Novo Nordisk A/S igennem de sidste 5 år har haft den næste højeste EPS vækst (Merck & Co's vækst skyldes opkøb), det højeste afkast på egenkapitalen, ROE(aktionærernes andel) , samt det højeste afkast på totale aktiver, ROA, som viser selskabet rentabiliteten justeret for finansieringsstrukturen. Endvidere har det et udbytteafkast som er på gennemsnit med gruppen, og en P/E under gennemsnittet. Alt andet lige virker selskabet umiddelbart en fornuftig langsigtet investering.

Andet trin: Oven på selskabets halvårsregnskab er aktien faldet mere end 20%. Dette er på baggrund af, at fremtiden formentligt stadigvæk er meget lys for selskabet. Velstanden i verden stiger, hvilket betyder en ændret demografi i form af flere ældre, samt en mere usund livsstil. Behovet for insulin og fedmemedicin vil derfor vokse kraftigt. Det kraftige fald skyldes nok primært, at de langsigtede forventninger til toplinjevæksten blev sænket til 10% fra tidligere 15%, og den justerede indtjeningsvækst blev sænket til 5-8%. Endvidere er markedet begyndt at sætte spørgsmålstegn ved om de nye langsigtede mål overhovedet er realistiske. Umiddelbart konkluderer jeg, at disse nye mål er realistiske og stadigvæk er meget imponerende, taget Novo Nordisk nuværende størrelse i betragtning. Dette skal også ses i lyset af selskabets imponerende vækst de seneste år, samt af afkastet på egenkapitalen (aktionærernes andel) er steget kraftigt:


Indtjeningen pr. aktie forventes også jf. 4-traders.com at vokse med 11 % årligt fra 2015 til 2018.


Selskabets indtjening pr. aktie, EPS, er steget fra 2 DKK i 2006 til forventet 15,2 DKK i 2016, hvilket er mere end en 7-dobling. På lang sigt må det forventes, at aktiekursen vil følge EPS. Endvidere er selskabet utroligt aktionærvenligt, og har løbende udbetalt en større andel til sine ejere. Dette har betydet stigende udbytte, samt en reduktion af antallet af aktier.
Udbytte pr. aktie

Antallet af aktie

Udbytte i pct. af netto resultatet

Men er aktien så billige i forhold til sig selv? Understående kurskanal viser aktiens historiske prissætning. Aktien er igennem de sidste 10 år blevet handlet på en P/E-værdi mellem 15 og 35. Aktien er derfor pt. hverken højt eller lavt prissat. Når det så er sagt, vurderer jeg, at resultaterne og nøgletallene er signifkant bedre end konkurrenterne, hvilket kunne indikerer, at selskabet bør handles med en præmie ift. sektoren.


Jeg synes sagtens at man kan retfærdiggøre, at et kvalitetsselskab som Novo Nordisk bør handles omkring sit historiske gennemsnit, og dermed have en P/E-værdi på 25, hvilket indikerer at aktien januar 2018 bør, alt andet lige, have en aktiekurs på 475 DKK. Dette giver et forventet stigningspotentiale på 25% pr. år! Novo Nordisk ligner derfor en rigtig god langsigtet investering i efteråret 2016. Novo Nordisk vil altid befinde sig i en dynamisk branche, hvorfor den nuværende modvind er en del af "gamet". 

Hvad synes du? 

Ejer selv aktier i Novo Nordisk A/S og Johnson & Johnson Company


torsdag den 15. september 2016

Porteføljeopdatering - Augst 2016

Porteføljeopdatering - August 2016

------------------------------


Endnu en måned er gået, hvilket betyder det er tid til en opdatering! 
Fremadrettet vil jeg hver måned opdatere og analysere den relative udvikling i Porteføljen. Det betyder, at jeg vil benchmarke porteføljen op mod hhv. C20-cap indekset og verdens-indekset målt i euro(SPDR® MSCI ACWI IMI ETF).  Og hvorfor det? Det vil jeg gøre for at se, om det overhovedet giver mening at placerer sine penge i enkelte aktier. Da min portefølje er forholdsvis globalt eksponeret giver det mest mening for mig, umiddelbart at sammenligne udviklingen med MSCI ACWI IMI ETF. Mens MSCI ACWI IMI ETF steg marginalt, faldt C20-cap indekset. Porteføljen tog dog en ordentlig rutchetur grundet sin store eksponering af Novo Nordisk A/S aktier. Siden halvårsregnskabet for Novo Nordisk A/S, hvor selskabet meddelte markedet om et uforudset prispres, har aktien mistet meget af sin goodwill og investorerne har sendt det kraftigt ned. Mere en 20% er aktien faldet i år. 

Da jeg er en langsigtet investor, med præferencer for udbytter skal udviklingen ses over en længere periode. Hvis porteføljen om 2 år (30.06.2018) ikke har min. samme afkast som benchmark-indeksene, vil jeg kraftigt revurdere mine dispositioner.


Selvom jeg har et stort fokus på udbytter/min likviditet, ville det være løgn, at sige, at jeg er ligeglad med værdien af porteføljen. Men så længe selskaberne bliver ved med at øge deres indtjening og udbetale en stor del af den til deres aktionærer, vil værdien af porteføljen over længere perioder blive ved med at stige. Jeg sammenligner tit min portefølje med et fysisk aktiv, fx. en ejendom. Ingen mennesker måler værdien af ejendommen fra dag til dag, eller min. til min. Nej, man har fokus på den daglige drift af ejendommen, og så længe de fremtidige lejeindtægter(indtjening) stiger, vil værdien af ejendomme, alt andet lige, også stige. 


Da jeg stadigvæk er i akkumulerings-fasen, og stadigvæk har relativ lang tid til min officielle pensionalder, vil jeg kontinuerligt overføre frie midler til porteføljen. Dog er porteføljen størrelse ved at nå et punkt, hvor 4-cifret indskud ikke længere har en signifikant betydning. 

Kære læser, hvordan gik din august måned?

fredag den 9. september 2016

Udbytteindkomst - August 2016


Udbytteindkomst update - August 2016

-----------------------------


Det er utroligt at tænkte på, at kalender allerede siger september. August har været en utrolig begivenhedsrig måned. Tilbage fra ferie, OL, skiftet afdeling på arbejde, familie- og vennebesøg mv. Men nok om det. 

Lad os se hvor meget udbytte uafhængighedsporteføljen har genereret. I august har jeg modtaget følgende udbytter:

John Deere & Company:  211 DKK
Novo Nordisk A/S: 6570 DKK
Citigroup Inc: 255 DKK
Nordic American Tankers: 442 DKK:

I alt 7.479 DKK Wuuhuu! Novo Nordisk A/S udbetale udbyttet i Danske kroner, mens de andre blev udbetalt i Dollars. Det totale udbytte svarer til en stigning på hele 311% i forhold til 2015. Det skal dog bemærkes at Novo Nordisk i indeværende regnskabsår har ændret deres udbyttepolitik, hvorfor udbyttet til marts 2017 nok bliver signifikant mindre end marts 2016. Der sker dermed en forskydning af udbyttet, hvorfor det kan være svært at få en indikation på, hvor meget udbyttet stiger. Men forskydninger sker af og til. Fx. udbetalte Chr. Hansen mere end 1.980 DKK til mig sidste år. Primo 2016 valgte de så at opkøbe et amerikansk selskab, hvorfor udbyttet for 2016 blev suspenderet. Forhåbentligt giver opkøbet grobund for endnu højere udbytter i fremtiden. 

For 2016 er det akk. udbytte oppe på 51.118,00 DKK! Justeret for det ekstraordinære A.P Møller-Mærsk A/S udbytte, hvor jeg modtog hele 16.000 DKK, svarer det til en stigning på hele 32%. 


Inkl. Mærsk-udbyttet er det samlede akk. udbytte faktisk lavere end 2015 jf. understående figur:


Men når alt kommer til alt, er det den frihed jeg kan købe for pengene som tæller. Ved en gennemsnits løn på 200 DKK/timen svarer 51.118 DKK til 255,6 timers arbejde ækvivalent til 6,4 uger, hvor jeg har fået løn for at lave INGENTING. Det er passiv indkomst når det er bedst. Dette er en solid stigning, men det bliver meget svært, at opnå en samlet stigning på 50% for året 2016. Men jeg må se, hvor jeg ender. Men det er super fedt, at se at mit hårde arbejde, mine investeringer samt min minimalistike livstil bærer frugt.  

Om jeg når de 70.000 DKK i udbytter for 2016 må tiden vise. Jeg ser dog allerede frem til den næste milepæl: 100.000,00 DKK i udbytte for 2017!!!! 

Kære læser, hvordan er det gået dine investeringer i august?